Domain gdbm.de kaufen?
Wir ziehen mit dem Projekt
gdbm.de um.
Sind Sie am Kauf der Domain
gdbm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gdbm.de kaufen?
Wo steht die USt Ident Nr?
Die USt Ident Nr. steht in der Regel auf Rechnungen, die von Unternehmen ausgestellt werden. Sie dient zur Identifizierung des Unternehmens für steuerliche Zwecke im internationalen Handel innerhalb der EU. Die Nummer ist eine eindeutige Kennung, die es ermöglicht, die Umsatzsteuer des Unternehmens zu verfolgen und sicherzustellen, dass sie ordnungsgemäß abgeführt wird. Die USt Ident Nr. wird auch oft auf der Website des Unternehmens oder in offiziellen Dokumenten wie Verträgen oder Geschäftsbriefen angegeben. Es ist wichtig, die USt Ident Nr. korrekt zu verwenden, um Probleme mit den Steuerbehörden zu vermeiden. **
Wo kann ich die USt ID Nr erfragen?
Die USt ID Nr kann bei dem zuständigen Finanzamt erfragt werden. Alternativ kann man auch beim Bundeszentralamt für Steuern nachfragen. Es ist wichtig, dass man die notwendigen Unterlagen und Informationen bereithält, um die Anfrage zu erleichtern. In einigen Ländern kann die USt ID Nr auch online über das jeweilige Finanzamt oder Steuerbehörde beantragt werden. Es ist ratsam, sich im Voraus über die genauen Voraussetzungen und den Ablauf zu informieren, um die USt ID Nr schnell und unkompliziert zu erhalten. **


Ähnliche Suchbegriffe für Steuernummer-USt-Nr
Top-Angebote
Produkte zum Begriff Steuernummer-USt-Nr:
-
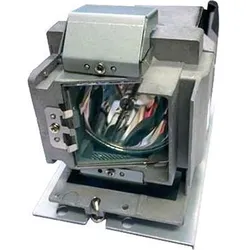
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.175,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Digitale VerwaltungHandbuch Digitale Verwaltung , Die Digitalisierung der öffentlichen Verwaltung ist längst beschlossene Sache. Das Online-Zugangsgesetz (OZG) beinhaltet eine reelle Chance für die Verbesserung der Qualität der öffentlichen Verwaltung. Aber wie kann die Umsetzung hin zu einer bürgerfreundlichen Verwaltung gelingen? Das Handbuch Digitale Verwaltung stellt für die Betroffenen, die Fachleute und die Entscheider:innen vertiefte Informationen bereit und soll eine Hilfestellung im Prozess der Digitalisierung öffentlicher Dienste sein. Die Herausforderung für die Digitalisierer bleibt allerdings: wie kann die praktische Umsetzung geleistet werden. Wie gestalten wir den Prozess der Veränderung? Können wir auf Beispiele zurückgreifen? Was können wir von unseren europäischen Nachbarn lernen? Wie nehmen wir die Bürger:innen und die Wirtschaft als User der Dienstleistungen mit? Wie werden die Beschäftigten einbezogen? Welche Qualifizierungsmaßnahmen sind erforderlich? Was muss beim Datenschutz beachtet werden? Das Handbuch Digitale Verwaltung zeigt auf, wer die digitale Verwaltung steuert, organisiert und kontrolliert. Umfassend dargestellt werden der rechtliche Rahmen, Ansätze zur Umsetzung der Digitalen Verwaltung, Vertriebswege der öffentlichen Verwaltung, die Aufgabenverteilung und Organisation der digitalen Verwaltung, Barrierefreiheit bei der elektronischen Kommunikation, Datenschutz und Datensicherheit, Anwendungsbereiche der Digitalisierung, Bürgerbeteiligung, Digitalisierung und demografischer Wandel. Die Herausgeber Hans-Henning Lühr, Staatsrat a.D. bei der Senatorin für Finanzen, Freie Hansestadt Bremen, Lydia Scholz, Studiendekanin an der Hochschule Bremen und Marc Groß, Vertreter des Vorstands der KGSt Köln bringen Ihre Praxiserfahrung in der Umsetzung Digitaler Verwaltung ein. Die Autoren der einzelnen Kapitel sind Praktiker aus der Verwaltung und Wissenschaftler, die das konzipierte Themenfeld sortiert und aufbereitet haben, damit die Alltagspraxis unterstützt werden kann. Zur 1. Auflage: "Das Buch ist für Praktiker wie für Wissenschaftler gleichermaßen interessant wie relevant. In seiner Darstellung des Ist-Status im Jahr 2019 kann es zur Einarbeitung in die Materie (etwa den Rechtsrahmen), zur Feststellung des Status quo bezogen auf das Onlinezugangsgesetz und zur Suche nach Anschauungsmaterial gleichermaßen herangezogen werden." (Apl. Prof. Dr. Margrit Seckelmann, Die öffentliche Verwaltung Ausgabe 19/2020) "Das Buch ist trotz seines Volumens kompakt und sinnig aufgebaut. Sehr hilfreich ist für Nicht-Fachleute auch der Anhang, der aus einem Glossar sowie Materialien zu den Digitalisierungsstrategien der Länder besteht." (Henrik Reimann, Fachzeitschrift: Alternative Kommunal Politik Ausgabe 04/2020) , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Lühr, Henning~Scholz, Lydia~Groß, Marc, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 722, Keyword: Aufgabenverteilung und Organisation der Digitalisierung; Bürgerbeteiligung; Chancen durch Digitalisierung; Datenschutz und Datensicherheit; Digitale Verwaltung; Rechtlicher Rahmen; Vertriebswege, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 183, Höhe: 45, Gewicht: 1241, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen USt IDNR und Steuernummer?
Die USt IDNR (Umsatzsteuer-Identifikationsnummer) ist eine spezielle Identifikationsnummer für Unternehmen, die grenzüberschreitend Waren oder Dienstleistungen innerhalb der EU verkaufen. Sie dient der eindeutigen Identifizierung des Unternehmens für umsatzsteuerliche Zwecke. Die Steuernummer hingegen ist eine allgemeine Identifikationsnummer, die von den Finanzbehörden vergeben wird und für die Verwaltung und Abrechnung von Steuern auf nationaler Ebene verwendet wird. Während die USt IDNR also für den internationalen Handel relevant ist, bezieht sich die Steuernummer auf die nationale Besteuerung. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **

Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
Top-Angebote
Produkte zum Begriff Steuernummer-USt-Nr:
-
UST-20LX - HOKUYO UST-20LX LiDARWesentliche Merkmale 20 m Reichweite 270° Blickfeld IP65 geschützt 40 Hz Scanfrequenz Ethernet 100BASE-TX Schnittstelle Die Hokuyo UST-Serie umfasst eine Reihe sehr performanter LiDAR für die anspruchsvolle Forschung, sowie industriell genutzte Automatisierungstechnik. Infolge des geringen Footprints von wenigen Zentimetern, gepaart mit einem großen Scanbereich bei einer überdurchschnittlich hohen Scanfrequenz von 40Hz, wird dieser LiDAR unter anderem ebenfalls sehr gerne für UGVs eingesetzt. Dabei wird ein LiDAR an die vorderen rechten, und ein zweiter an die hinteren linken Ecke montiert, wodurch eine virtuelle Sicherheitszone um das gesamte Fahrzeug gezogen wird. Die daraus gewonnen Daten lassen sich z.B. in ROS (Robot Operating System) unter hinzunahme von entsprechenden Algorithmen zur Kollisionsvermeidung bzw. SLAM & Autonome Navgation verwendet werden3017,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.175,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Digitale VerwaltungHandbuch Digitale Verwaltung , Die Digitalisierung der öffentlichen Verwaltung ist längst beschlossene Sache. Das Online-Zugangsgesetz (OZG) beinhaltet eine reelle Chance für die Verbesserung der Qualität der öffentlichen Verwaltung. Aber wie kann die Umsetzung hin zu einer bürgerfreundlichen Verwaltung gelingen? Das Handbuch Digitale Verwaltung stellt für die Betroffenen, die Fachleute und die Entscheider:innen vertiefte Informationen bereit und soll eine Hilfestellung im Prozess der Digitalisierung öffentlicher Dienste sein. Die Herausforderung für die Digitalisierer bleibt allerdings: wie kann die praktische Umsetzung geleistet werden. Wie gestalten wir den Prozess der Veränderung? Können wir auf Beispiele zurückgreifen? Was können wir von unseren europäischen Nachbarn lernen? Wie nehmen wir die Bürger:innen und die Wirtschaft als User der Dienstleistungen mit? Wie werden die Beschäftigten einbezogen? Welche Qualifizierungsmaßnahmen sind erforderlich? Was muss beim Datenschutz beachtet werden? Das Handbuch Digitale Verwaltung zeigt auf, wer die digitale Verwaltung steuert, organisiert und kontrolliert. Umfassend dargestellt werden der rechtliche Rahmen, Ansätze zur Umsetzung der Digitalen Verwaltung, Vertriebswege der öffentlichen Verwaltung, die Aufgabenverteilung und Organisation der digitalen Verwaltung, Barrierefreiheit bei der elektronischen Kommunikation, Datenschutz und Datensicherheit, Anwendungsbereiche der Digitalisierung, Bürgerbeteiligung, Digitalisierung und demografischer Wandel. Die Herausgeber Hans-Henning Lühr, Staatsrat a.D. bei der Senatorin für Finanzen, Freie Hansestadt Bremen, Lydia Scholz, Studiendekanin an der Hochschule Bremen und Marc Groß, Vertreter des Vorstands der KGSt Köln bringen Ihre Praxiserfahrung in der Umsetzung Digitaler Verwaltung ein. Die Autoren der einzelnen Kapitel sind Praktiker aus der Verwaltung und Wissenschaftler, die das konzipierte Themenfeld sortiert und aufbereitet haben, damit die Alltagspraxis unterstützt werden kann. Zur 1. Auflage: "Das Buch ist für Praktiker wie für Wissenschaftler gleichermaßen interessant wie relevant. In seiner Darstellung des Ist-Status im Jahr 2019 kann es zur Einarbeitung in die Materie (etwa den Rechtsrahmen), zur Feststellung des Status quo bezogen auf das Onlinezugangsgesetz und zur Suche nach Anschauungsmaterial gleichermaßen herangezogen werden." (Apl. Prof. Dr. Margrit Seckelmann, Die öffentliche Verwaltung Ausgabe 19/2020) "Das Buch ist trotz seines Volumens kompakt und sinnig aufgebaut. Sehr hilfreich ist für Nicht-Fachleute auch der Anhang, der aus einem Glossar sowie Materialien zu den Digitalisierungsstrategien der Länder besteht." (Henrik Reimann, Fachzeitschrift: Alternative Kommunal Politik Ausgabe 04/2020) , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Lühr, Henning~Scholz, Lydia~Groß, Marc, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 722, Keyword: Aufgabenverteilung und Organisation der Digitalisierung; Bürgerbeteiligung; Chancen durch Digitalisierung; Datenschutz und Datensicherheit; Digitale Verwaltung; Rechtlicher Rahmen; Vertriebswege, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 183, Höhe: 45, Gewicht: 1241, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht die USt Ident Nr?
Die USt Ident Nr. steht in der Regel auf Rechnungen, die von Unternehmen ausgestellt werden. Sie dient zur Identifizierung des Unternehmens für steuerliche Zwecke im internationalen Handel innerhalb der EU. Die Nummer ist eine eindeutige Kennung, die es ermöglicht, die Umsatzsteuer des Unternehmens zu verfolgen und sicherzustellen, dass sie ordnungsgemäß abgeführt wird. Die USt Ident Nr. wird auch oft auf der Website des Unternehmens oder in offiziellen Dokumenten wie Verträgen oder Geschäftsbriefen angegeben. Es ist wichtig, die USt Ident Nr. korrekt zu verwenden, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Wo kann ich die USt ID Nr erfragen?
Die USt ID Nr kann bei dem zuständigen Finanzamt erfragt werden. Alternativ kann man auch beim Bundeszentralamt für Steuern nachfragen. Es ist wichtig, dass man die notwendigen Unterlagen und Informationen bereithält, um die Anfrage zu erleichtern. In einigen Ländern kann die USt ID Nr auch online über das jeweilige Finanzamt oder Steuerbehörde beantragt werden. Es ist ratsam, sich im Voraus über die genauen Voraussetzungen und den Ablauf zu informieren, um die USt ID Nr schnell und unkompliziert zu erhalten. **
-
Was ist der Unterschied zwischen USt IDNR und Steuernummer?
Die USt IDNR (Umsatzsteuer-Identifikationsnummer) ist eine spezielle Identifikationsnummer für Unternehmen, die grenzüberschreitend Waren oder Dienstleistungen innerhalb der EU verkaufen. Sie dient der eindeutigen Identifizierung des Unternehmens für umsatzsteuerliche Zwecke. Die Steuernummer hingegen ist eine allgemeine Identifikationsnummer, die von den Finanzbehörden vergeben wird und für die Verwaltung und Abrechnung von Steuern auf nationaler Ebene verwendet wird. Während die USt IDNR also für den internationalen Handel relevant ist, bezieht sich die Steuernummer auf die nationale Besteuerung. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
Ähnliche Suchbegriffe für Steuernummer-USt-Nr
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
-
Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.